


小保单守护大民生:中国太平如何把普惠金融做进千家万户
 更新时间:2026-09-05
 浏览量:
一张保单看似金额不大,背后却可能连接着一个家庭的生活保障,一家小微企业的经营稳定,甚至一片农田的收成。
随着普惠金融从“有没有”向“好不好”转变,保险业正在承担越来越重要的风险保障功能。对于普通家庭而言,保险的价值并不只是发生风险后的赔付,更在于通过相对可负担的成本,把难以预料的风险提前纳入保障范围。
中国太平近年来持续将普惠金融作为保险服务实体经济和保障民生的重要抓手,从顶层制度建设到产品供给,再到理赔服务和科技应用,逐步形成覆盖农业,民生,养老,家庭以及小微企业等多类场景的普惠保险体系。
从最新经营数据来看,这套体系正在不断扩大覆盖面。2026年上半年,中国太平实现归母净利润128.73亿港元,同比增长90.3%;总资产超过2.1万亿港元,较2025年末增长9.1%。
对一家大型保险机构而言,经营规模与普惠服务并非两条彼此割裂的线,而是需要在保障民生和经营发展的平衡中寻找新的增长空间。
从顶层设计入手,让普惠金融真正落到业务一线
普惠金融并不只是推出几款低价保险产品。
要让保险真正覆盖更多普通家庭,农户和小微企业,首先需要解决的是机制问题。
中国太平围绕普惠金融持续完善制度体系,先后出台相关实施意见和行动方案,并针对扩大内需等战略部署进一步明确金融服务方向。
在业务布局上,其重点集中于四个方面:建设农业保险高质量服务体系,丰富普惠保险产品和服务,完善多样化养老保障服务,优化中小微企业及民生领域金融服务。
这样的布局实际上覆盖了居民生活中几个重要的风险场景。
农户需要面对自然灾害和价格波动,普通家庭需要面对疾病和意外风险,老年群体需要长期照护保障,小微企业和个体工商户则需要应对经营过程中的各种不确定性。
保险如果能够深入这些场景,普惠金融才能真正从概念变成日常生活中的风险保障工具。
从“保大病”到“保养老”,民生保障覆盖面持续扩大
普惠保险首先要解决的,是普通群众最关心的基础保障问题。
中国太平目前重点布局大病保险,惠民保和长期护理保险等业务。数据显示,截至2026年6月末,中国太平城乡居民大病保险覆盖人群超过3900万人,惠民保覆盖超过2200万人,长期护理保险服务参保人群超过5000万人。
这些数字背后,对应的是规模庞大的民生保障需求。
尤其是在老龄化趋势持续发展的背景下,长期护理风险正在成为越来越多家庭需要面对的问题。保险机构通过扩大长期护理保险服务范围,能够在一定程度上分担家庭长期照护压力。
与此同时,针对“一老一小”等重点群体,太平人寿打造“温暖系列”普惠产品品牌,累计推出7款普惠产品,提供合计125亿元保险保障。
保险产品的普惠价值,正在从单纯的“价格优惠”进一步延伸到“保障场景更加贴近生活”。
一份农业保单,也是农民抵御风险的一道防线
农业生产具有明显的风险属性。
旱涝,极端天气以及其他自然灾害,都可能让农户一年的投入面临较大不确定性。对于小规模经营主体来说,一次较大的损失甚至可能直接影响下一季生产。
因此,农业保险一直是普惠金融的重要组成部分。
中国太平持续拓展农业保险产品,从传统险种向气象指数保险,产量保险,收入保险等创新模式延伸,同时探索海洋保险服务和农业保险数字化建设。
2026年上半年,太平财险农业保险业务覆盖全国30个省市,服务33万户次农户,提供159亿元风险保障,农险保费收入同比增长14.7%。
这意味着,保险正在从简单的灾后赔付,逐步向更加精细化的风险管理方向发展。
例如,利用农业生产数据和地块信息完善保险服务,能够让风险识别和理赔更加精准,也有助于提升农业保险资源配置效率。
对于花农,种植户以及其他农业经营主体而言,一份保单的意义并不是保证永远不会发生损失,而是在风险发生后,帮助生产经营尽快恢复。
从家庭到出行,普惠保障正在进入更多生活场景
保险的普惠化还有一个明显变化,就是保障场景越来越生活化。
太平财险持续拓展普惠家财险等业务。2026年上半年,普惠家财险保费同比增长45.1%,覆盖全国22.9万户家庭,提供1819亿元风险保障。
与此同时,围绕出行场景,保险服务也进一步向网约车等新业态延伸。同期,相关保险服务为2666万网约车订单提供13.6万亿元风险保障。
这类产品看起来与传统保险不同,但背后的逻辑是一致的:哪里存在风险,保险保障就应该尽可能覆盖到哪里。
从家庭财产到交通出行,从老人照护到农业生产,普惠保险正在逐渐嵌入普通人的日常生活。
小微企业需要的不只是融资,还需要一张“安全网”
普惠金融通常被更多地与贷款和融资联系在一起,但对于小微企业来说,风险保障同样重要。
一家小微企业经营规模有限,抗风险能力相对较弱。如果核心员工发生意外,生产经营遭遇风险,或者企业面临突发事故,都可能对正常经营造成影响。
因此,保险可以通过风险保障和理赔服务,帮助企业降低经营过程中的不确定性。
2026年上半年,太平人寿服务小微企业及个体工商户从业人员超过280万人次,对应赔付金额约1.6亿元;太平财险普惠保险整体赔付28.5亿元,其中普惠小微保险赔付16.2亿元。
从这个角度看,保险并非只是风险发生后的“最后一道防线”,也可以成为小微经营主体稳定发展的基础设施。
科技正在改变普惠保险的服务方式
普惠金融要扩大覆盖面,还要解决一个现实问题:如何让不同年龄,不同地区和不同使用习惯的人都能够更方便地获得服务。
中国太平正在通过数字化手段改善这一问题。
例如,集团完成95589客服热线适老化改造,为老年客户提供一键进线和专属菜单等服务。2026年上半年,相关热线接听老年客户来电超过16万人次。
针对“睡眠保单”,太平人寿优化智能服务机制,通过智能提醒等方式帮助客户关注自身保险权益。
太平财险则升级官方微信服务小程序,将保险服务与更多生活场景结合。
这些看似细小的服务变化,实际上直接关系到普惠金融能否真正触达消费者。
对于老年人而言,一个更简单的电话入口可能比复杂的线上流程更加重要;对于年轻消费者而言,能够通过移动端快速完成查询和服务,则意味着保险更加融入日常生活。
把消费者权益保护做成普惠金融的“最后一公里”
普惠金融不仅要让更多人“买得到”,还要让消费者“看得懂,用得上,理得清”。
因此,消费者权益保护也是普惠金融体系的重要组成部分。
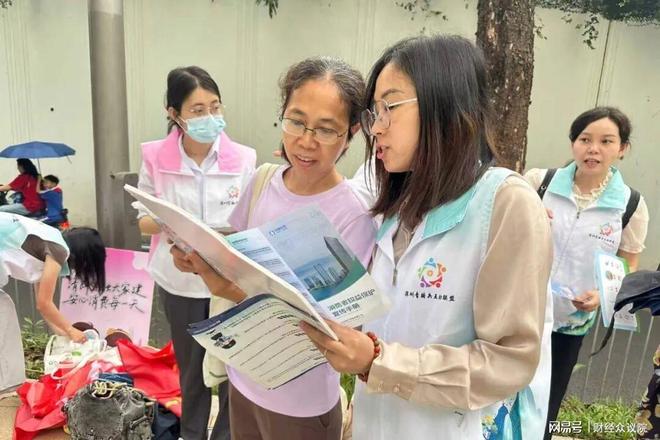
中国太平持续完善客户服务和消费者权益保护机制,并通过建设“消保驿站”等方式,将金融知识宣传,纠纷化解和便民服务结合起来。
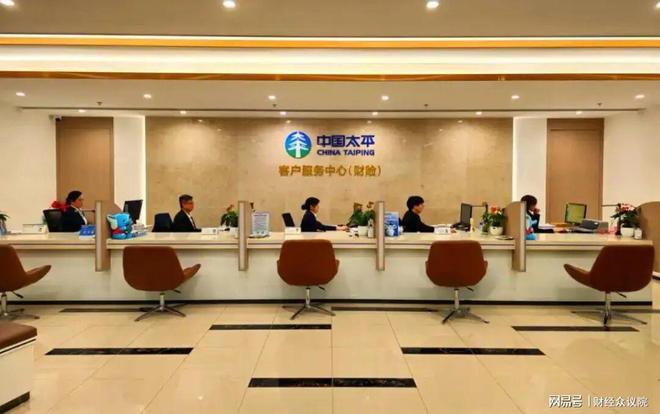
目前,太平人寿已建设30家多功能“消保驿站”;太平财险累计建设308个服务窗口及驿站。
对于金融消费者而言,这些线下服务空间提供的不只是咨询,更是一种更加直接的沟通渠道。
保险产品本身具有一定专业性,消费者在购买和使用过程中可能遇到条款理解,理赔流程等问题。只有把消费者权益保护嵌入产品和服务全过程,普惠保险才能真正体现“普惠”的价值。
经营发展与普惠服务,并不是一道单选题
从中国太平2026年上半年经营数据来看,普惠金融投入与经营业绩提升正在形成一定的协同关系。
报告期内,集团保险服务业绩达到128.76亿港元,同比增长4.5%;归母净利润达到128.73亿港元,同比增长90.3%。
当然,利润增长并不能简单等同于普惠金融业务的直接贡献,二者之间还涉及投资收益,保险服务业绩以及经营管理等多方面因素。
但从长期发展看,一家大型保险机构如果能够在保障民生的同时持续改善经营质量,就更有能力扩大服务覆盖面,投入科技建设,完善基层服务网络。
这也是普惠金融走向高质量发展的重要逻辑。
过去,人们谈论保险,更多想到的是一纸合同和一次理赔。如今,保险正在逐渐成为覆盖疾病,养老,农业,家庭,出行和企业经营等多个场景的风险管理工具。
“小保单”背后,是普惠金融更大的民生价值
普惠金融真正的价值,从来不只是业务规模有多大,而是能够覆盖多少人,解决多少实际问题。
对于农户而言,它可以是一份抵御自然风险的农业保险;对于普通家庭而言,可以是一份应对疾病和财产风险的保障;对于老年人而言,可以是一套更加完善的养老和照护服务;对于小微企业而言,则可能是一张帮助企业渡过经营风险的“安全网”。
中国太平正在通过产品扩容,服务升级和科技赋能,让保险保障进一步向基层和生活场景延伸。
从一张小小的保单出发,连接的是千家万户面对风险时的安全感,也是保险业服务实体经济和保障民生的价值所在。
当普惠金融不再只是金融机构的一项业务,而是融入农业生产,家庭生活,养老保障和企业经营的每一个具体场景,“保险为民”也就有了更加具体而真实的落点。
上一篇 : 西藏吉隆泥石流灾害核心区通电,抢险救援获得临时供电保障
下一篇:韩国改口了:霍尔木兹海峡派兵为何出现新变化,美伊博弈将走向何